
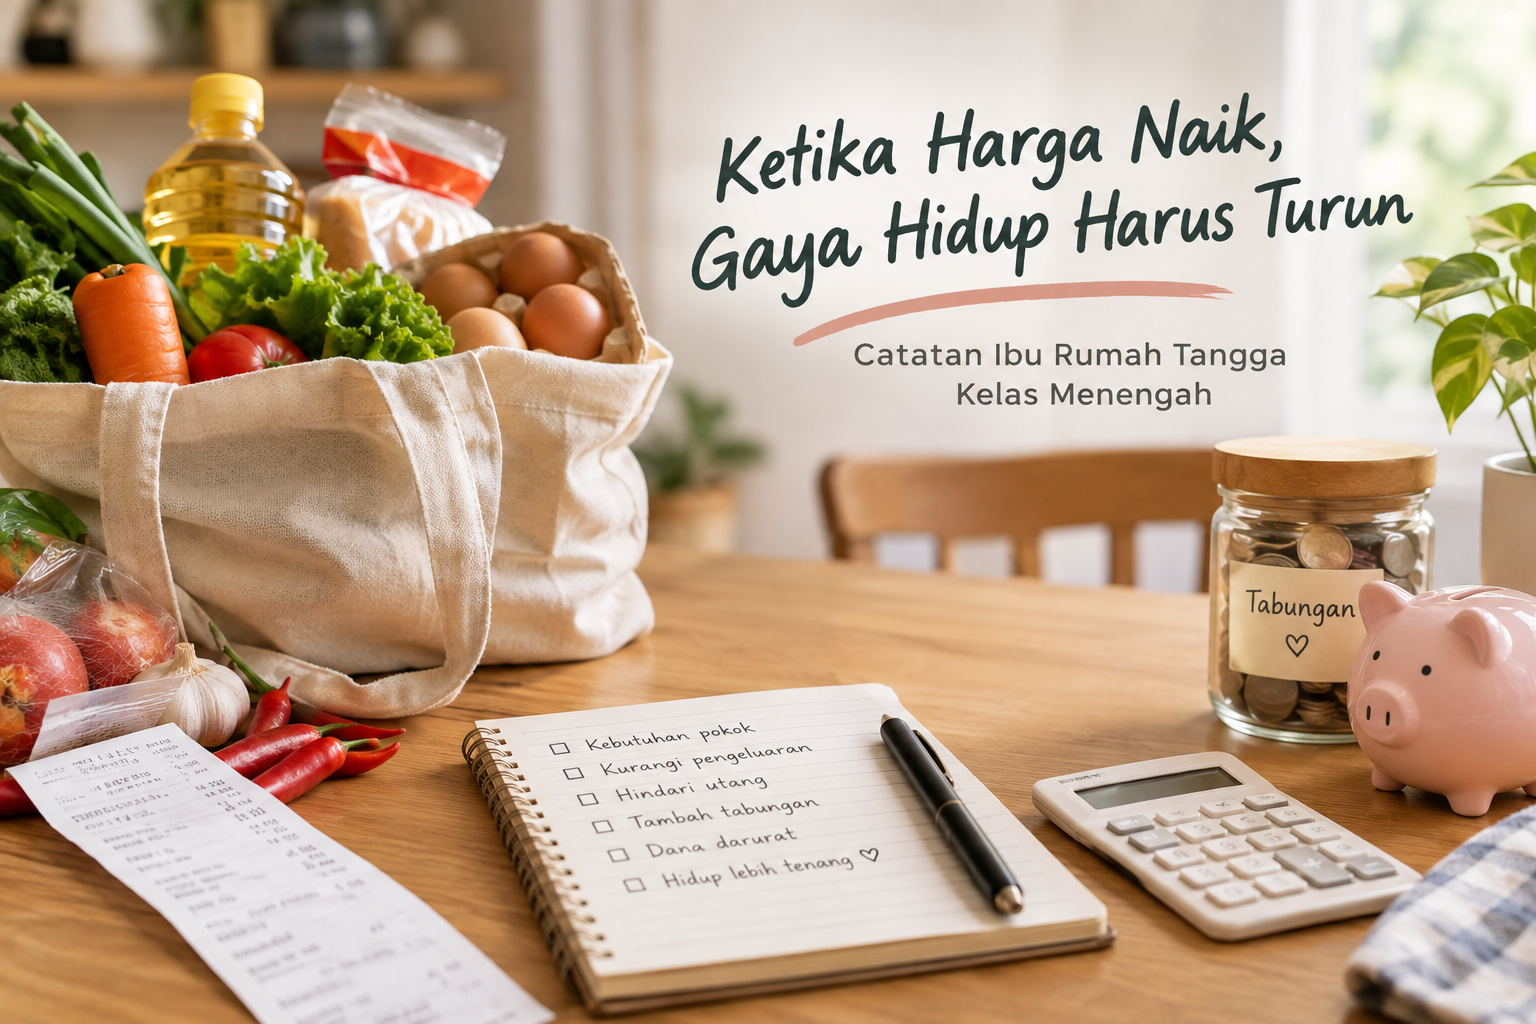
Ada masa ketika saya merasa uang belanja masih cukup untuk membeli banyak hal.
Sekarang, rasanya berbeda.
Pergi ke pasar atau supermarket dengan jumlah uang yang sama, barang yang masuk ke keranjang terasa semakin sedikit. Harga bahan pokok naik perlahan, tetapi ketika dikumpulkan, dampaknya terasa cukup besar pada pengeluaran bulanan.
Beras, telur, minyak, sayur, kebutuhan rumah tangga, sampai berbagai kebutuhan kecil yang sering dianggap sepele. Satu per satu mengalami kenaikan.
Sementara itu, pendapatan tidak selalu bisa ikut naik.
Di situlah saya mulai belajar bahwa inflasi bukan hanya istilah ekonomi yang kita dengar dari berita. Bagi ibu rumah tangga, inflasi terasa sangat nyata ketika harus mengatur isi dompet dan kebutuhan keluarga setiap bulan.
Kami kelas menengah, tetapi bukan berarti kebal
Saya termasuk keluarga kelas menengah.
Bukan dalam kondisi yang kekurangan untuk memenuhi kebutuhan sehari-hari. Tetapi juga bukan keluarga yang bisa membeli apa saja tanpa berpikir.
Dulu, mungkin saya masih bisa mengatakan, “Ah, sesekali tidak apa-apa.”
Makan di luar. Membeli sesuatu yang sedang diinginkan. Jalan-jalan. Pergi ke salon. Membeli skincare atau makeup. Minum kopi di luar.
Sekarang saya lebih sering berhenti sebentar sebelum mengeluarkan uang.
Benarkah saya membutuhkan ini?
Pertanyaan sederhana itu semakin sering muncul.
Sebab ketika harga kebutuhan pokok naik, sementara pendapatan cenderung tetap, yang harus dilakukan adalah menyesuaikan pengeluaran.
Bukan karena tiba-tiba tidak punya uang.
Tetapi karena saya sadar, uang yang sama sekarang memiliki daya beli yang berbeda.
Saya mulai belajar membedakan “bisa membeli” dan “mampu membeli”
Ini mungkin salah satu perubahan cara berpikir yang paling saya rasakan.
Dulu, kalau ada uang di rekening dan saya menginginkan sesuatu, rasanya cukup menjadi alasan untuk membeli.
Sekarang tidak lagi.
Saya mulai membedakan antara bisa membeli dan mampu membeli.
Bisa membeli artinya uangnya ada.
Tetapi mampu membeli berarti setelah membeli sesuatu, kondisi keuangan keluarga tetap aman.
Jangan sampai sebuah barang memang berhasil dibeli, tetapi setelah itu saya justru cemas melihat saldo rekening.
Dari sinilah saya mulai lebih berhati-hati.
Menghemat bukan berarti berhenti menikmati hidup
Saya tidak tiba-tiba berhenti melakukan perawatan diri.
Saya masih pergi ke salon. Masih menggunakan skincare dan makeup. Masih sesekali menikmati kopi.
Hanya saja, frekuensinya dan pilihan produknya berubah.
Dulu saya bisa pergi ke salon sebulan sekali dan sekali datang bisa menghabiskan sekitar Rp1,5 juta.
Sekarang saya mengubahnya menjadi dua bulan sekali.
Bukan berarti saya tidak lagi peduli dengan diri sendiri. Saya hanya mulai bertanya, apakah pengeluaran sebesar itu memang harus dilakukan setiap bulan?
Hal yang sama saya lakukan untuk perawatan di klinik kecantikan.
Saya mulai downgrade ke klinik yang biayanya sekitar separuh dari sebelumnya. Bukan berarti perawatannya harus berhenti, tetapi saya mencari alternatif yang lebih sesuai dengan kondisi keuangan saat ini.
Skincare dan makeup pun begitu.
Kalau sebelumnya saya terbiasa menggunakan produk dengan harga tertentu, sekarang saya mulai mencari produk yang lebih murah tetapi tetap sesuai kebutuhan.
Ternyata pilihan produk yang lebih ekonomis juga cukup banyak.
Saya belajar bahwa merawat diri tidak harus selalu identik dengan harga yang mahal.
Kopi pun sekarang lebih sering dibuat sendiri
Salah satu pengeluaran kecil yang ternyata kalau dikumpulkan cukup terasa adalah membeli kopi.
Secangkir kopi mungkin tidak terasa mahal.
Tetapi kalau dibeli berkali-kali dalam sebulan, jumlahnya bisa menjadi lumayan.
Karena itu sekarang saya lebih sering membuat kopi sendiri di rumah.
Bukan berarti tidak boleh membeli kopi di luar sama sekali.
Sesekali tetap boleh.
Tetapi saya tidak ingin kebiasaan kecil yang dilakukan berulang-ulang diam-diam menggerus uang yang sebenarnya bisa ditabung.
Dan ternyata membuat kopi sendiri juga punya kesenangan tersendiri.
Saya bisa menikmati kopi tanpa harus keluar rumah sekaligus tahu bahwa ada uang yang berhasil saya hemat.
Jajan dan makan di luar juga mulai dikurangi
Hal berikutnya yang cukup terasa adalah kebiasaan jajan dan makan di luar.
Dulu mungkin lebih mudah mengatakan, “Sudah, makan di luar saja.”
Sekarang saya lebih sering melihat isi kulkas terlebih dahulu.
Apa yang masih bisa dimasak?
Apa yang bisa dibuat menjadi menu makan hari ini?
Akhirnya, saya lebih sering memasak di rumah.
Selain lebih hemat, saya juga merasa lebih bisa mengontrol apa yang dibeli dan digunakan.
Bukan berarti keluarga sama sekali tidak makan di luar.
Tetapi frekuensinya dikurangi.
Kalau sebelumnya bisa beberapa kali, sekarang mungkin cukup sesekali.
Saya mulai belajar bahwa mengurangi frekuensi bukan berarti menghilangkan kesenangan.
Justru ketika makan di luar tidak dilakukan terlalu sering, momen tersebut terasa lebih istimewa.
Bahkan sampo dan detergen pun sekarang saya pikirkan
Penghematan juga masuk ke hal-hal yang sangat sehari-hari.
Sampo, sabun, detergen, dan berbagai produk rumah tangga lainnya.
Dulu mungkin saya lebih mudah mengambil produk yang biasa digunakan tanpa terlalu memikirkan harganya.
Sekarang saya mulai membandingkan.
Ada produk dengan fungsi yang sama tetapi harga lebih murah?
Ada promo?
Ada kemasan yang lebih ekonomis?
Kalau kualitas dan kebutuhannya masih sesuai, kenapa tidak memilih yang lebih murah?
Saya tidak merasa perlu membeli merek tertentu hanya karena sudah terbiasa.
Kalau ada pilihan yang lebih ekonomis dan tetap bisa memenuhi kebutuhan, saya memilihnya.
Kelihatannya sepele.
Tetapi penghematan memang sering kali berasal dari keputusan-keputusan kecil yang dilakukan berulang kali.
Saya memilih menghindari utang konsumtif
Salah satu prinsip yang sedang saya pegang adalah sebisa mungkin tidak menambah utang untuk memenuhi keinginan.
Kalau belum mampu membeli, lebih baik ditunda.
Tidak selalu mudah memang.
Apalagi ketika melihat orang lain bisa membeli barang baru, makan di tempat yang sedang populer, berlibur, atau menikmati gaya hidup tertentu.
Ada kalanya muncul keinginan untuk ikut.
Tetapi saya mulai menyadari bahwa kehidupan orang lain bukan ukuran kemampuan finansial keluarga saya.
Saya tidak tahu bagaimana kondisi keuangan mereka. Saya juga tidak tahu prioritas mereka.
Jadi, saya memilih fokus pada rumah tangga sendiri.
Kalau memang belum waktunya membeli, ya sudah. Ditunda.
Bukan berarti tidak boleh menikmati hidup. Hanya saja, saya ingin menikmati hidup tanpa harus membayarnya dengan kecemasan di kemudian hari.
Downgrade lifestyle bukan berarti gagal

Mungkin ini bagian yang paling sulit diterima.
Ketika kondisi ekonomi berubah, gaya hidup juga harus ikut berubah.
Saya mulai melakukan downgrade dalam beberapa hal. Sebagaimana cerita dari penyiar radio, banyak masyarakat yang mengalami downgrade lifestyle.
Salon yang dulu sebulan sekali menjadi dua bulan sekali.
Klinik kecantikan yang sebelumnya lebih mahal saya ganti dengan pilihan yang lebih ekonomis.
Skincare dan makeup saya pilih yang harganya lebih terjangkau.
Kopi lebih sering dibuat sendiri.
Jajan dan makan di luar dikurangi.
Masak di rumah diperbanyak.
Produk rumah tangga seperti sampo, sabun, dan detergen mulai saya pilih berdasarkan harga dan promo, bukan semata-mata merek yang biasa dibeli.
Saya juga lebih selektif ketika berbelanja dan tidak buru-buru mengganti barang yang masih berfungsi.
Dulu mungkin hal-hal tersebut terasa seperti pengurangan kenyamanan.
Sekarang saya melihatnya dengan cara berbeda.
Saya bukan sedang kehilangan gaya hidup. Saya sedang mengubah prioritas.
Kalau dulu sebagian uang digunakan untuk meningkatkan kenyamanan hari ini, sekarang sebagian uang itu saya simpan untuk memberikan rasa aman di masa depan.
Saya mulai lebih senang melihat tabungan bertambah
Ada masa ketika membeli sesuatu terasa lebih menyenangkan daripada menyimpan uang.
Sekarang justru sebaliknya.
Melihat tabungan bertambah sedikit demi sedikit memberikan kepuasan tersendiri.
Mungkin tidak terlihat keren.
Tidak ada yang tahu kalau kita sedang berhemat.
Tidak ada yang memberi pujian ketika kita memilih tidak membeli sesuatu.
Tetapi saya tahu tujuan saya.
Saya ingin memiliki pegangan.
Karena hidup tidak selalu berjalan sesuai rencana.
Bisa saja suatu hari ada kebutuhan mendadak. Ada barang rumah tangga yang rusak. Ada keperluan keluarga yang tidak bisa ditunda. Atau ada kondisi lain yang membutuhkan uang lebih banyak dari biasanya.
Kalau tidak punya cadangan, kita bisa panik.
Dan saya tidak ingin setiap kejadian tak terduga selalu berakhir dengan berutang.
Karena itu, sekarang saya lebih memilih memperbanyak tabungan dan membangun dana darurat.
Dana darurat terasa lebih penting daripada terlihat mampu
Mungkin ini adalah bentuk kedewasaan finansial yang baru saya pahami.
Dulu, punya barang bagus bisa membuat kita merasa berhasil.
Sekarang, punya dana darurat justru membuat saya merasa lebih tenang.
Saya mulai menyadari bahwa kondisi finansial yang sehat bukan hanya tentang berapa banyak yang bisa kita beli.
Tetapi juga tentang seberapa siap kita menghadapi sesuatu yang tidak terduga.
Karena itu, saya tidak keberatan jika harus sedikit menurunkan standar lifestyle.
Tidak apa-apa kalau tidak selalu makan di luar.
Tidak apa-apa kalau tidak selalu membeli barang terbaru.
Tidak apa-apa kalau harus menunggu lebih lama sebelum membeli sesuatu yang diinginkan.
Selama uang yang berhasil dihemat bisa dialihkan menjadi tabungan.
Sedikit demi sedikit.
Tidak harus langsung besar.
Yang penting konsisten.
Menjadi ibu rumah tangga ternyata juga belajar ekonomi setiap hari
Saya semakin menyadari bahwa menjadi ibu rumah tangga bukan hanya tentang mengurus rumah.
Ada banyak keputusan ekonomi yang harus dibuat setiap hari.
Mau membeli apa?
Mana yang harus diprioritaskan?
Mana yang bisa ditunda?
Berapa banyak uang yang boleh digunakan untuk kebutuhan tertentu?
Bagaimana membuat pengeluaran tetap terkendali?
Dan yang tidak kalah penting: bagaimana memastikan keluarga tetap punya cadangan untuk masa depan?
Semua itu adalah bagian dari mengelola rumah tangga.
Inflasi mungkin berada di luar kendali saya.
Saya tidak bisa menentukan harga beras.
Saya tidak bisa menentukan harga telur.
Saya tidak bisa meminta harga kebutuhan rumah tangga kembali seperti beberapa tahun lalu.
Tetapi saya masih bisa menentukan bagaimana uang keluarga digunakan.
Dan di situlah saya memilih untuk lebih berhati-hati.
Saya tidak sedang mengejar hidup mewah
Saat ini, definisi “cukup” bagi saya mulai berubah.
Cukup bukan berarti bisa membeli semua yang diinginkan.
Cukup adalah ketika kebutuhan utama terpenuhi.
Cukup adalah ketika masih ada uang yang bisa disisihkan.
Cukup adalah ketika ada tabungan.
Cukup adalah ketika dana darurat mulai terbentuk.
Dan yang paling penting, cukup adalah ketika saya bisa tidur lebih tenang karena tahu keluarga memiliki pegangan jika suatu hari keadaan berubah.
Mungkin dari luar, pilihan seperti ini terlihat sederhana.
Tetapi bagi saya, mengurangi gaya hidup membutuhkan keberanian juga.
Sebab kita hidup di zaman ketika konsumsi sering dianggap sebagai bagian dari pencapaian.
Kita mudah merasa tertinggal ketika melihat kehidupan orang lain di media sosial.
Padahal, tidak semua hal yang terlihat perlu kita ikuti.
Bertahan bukan berarti kekurangan
Saya tidak tahu sampai kapan harga-harga akan terus naik. Kalau kata radio tiktok, kondisi inflasi ini bisa sampai tahun depan.
Saya juga tidak tahu bagaimana kondisi ekonomi beberapa tahun ke depan.
Yang bisa saya lakukan adalah mempersiapkan keluarga sebaik mungkin dengan kemampuan yang ada.
Mengurangi pengeluaran yang tidak perlu.
Menghindari utang konsumtif.
Lebih bijak berbelanja.
Tidak malu melakukan downgrade lifestyle.
Dan memperbanyak tabungan serta dana darurat.
Mungkin sekarang saya tidak bisa menikmati semua hal seperti dulu.
Tetapi saya belajar bahwa hidup sederhana bukan berarti hidup gagal.
Kadang-kadang, menahan diri untuk tidak membeli sesuatu hari ini justru merupakan bentuk sayang kepada diri sendiri dan keluarga di masa depan.
Sebab pada akhirnya, saya tidak sedang berlomba untuk terlihat mampu.
Saya hanya ingin memastikan keluarga saya tetap aman.
Saya mungkin tidak bisa mengendalikan harga yang terus naik. Tetapi saya masih bisa mengendalikan bagaimana kami mengelola uang yang kami punya.
Dan untuk saat ini, itulah cara saya bertahan.
Leave a Reply